Panduan Lengkap Pajak Sewa Tanah dan Bangunan: Tarif PPh Final Pasal 4 Ayat (2) 10%, Aspek PPN 11%, Rumus Gross-Up Kontrak, dan Ekualisasi Biaya SPT Badan
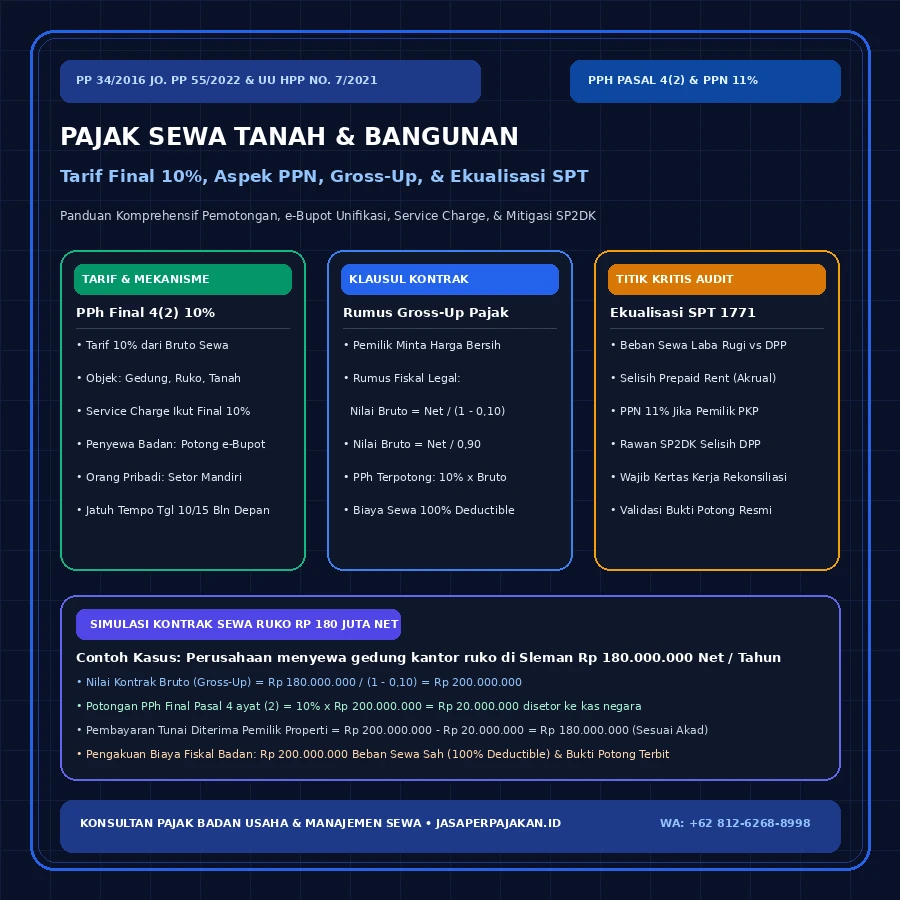
Pajak sewa tanah dan bangunan adalah pengenaan Pajak Penghasilan (PPh) bersifat final sebesar 10% atas jumlah bruto nilai persewaan tanah dan/atau bangunan berdasarkan Pasal 4 ayat (2) UU PPh jo. PP 34/2016 jo. PP 55/2022, dipotong oleh penyewa berstatus badan usaha atau disetor mandiri oleh pemilik properti.
Dalam dinamika operasional dunia usaha di Indonesia, sewa menyewa properti — mulai dari ruko kantor, gedung operasional, pergudangan logistik, hingga lahan penumpukan bahan baku — merupakan transaksi rutin yang melibatkan perputaran modal signifikan. Namun, transaksi sewa tanah dan bangunan kerap menjadi salah satu sumber sengketa dan pemicu terbitnya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) paling masif dari Kantor Pelayanan Pajak (KPP) Pratama.
Bagi entitas bisnis yang beroperasi di wilayah Daerah Istimewa Yogyakarta dan Jawa Tengah — seperti perkantoran dan ruang usaha di Jalan Kaliurang, Depok, Mlati, dan Ngaglik Kabupaten Sleman; koridor komersial Kota Yogyakarta dan sentra industri kreatif Bantul; hingga kawasan perdagangan dan manufaktur di Solo Raya (Surakarta, Sukoharjo), Klaten, dan Semarang — kekeliruan dalam memperlakukan service charge, kelalaian memotong pajak rekanan, penyusunan klausul kontrak sewa berstatus harga bersih (net price), hingga ketidaksesuaian antara pos biaya sewa di Laporan Keuangan dengan pelaporan Surat Pemberitahuan (SPT) Masa dapat menimbulkan tagihan pajak tambahan beserta sanksi administrasi bunga penagihan yang sangat membebani kas perusahaan.
Dasar Hukum Resmi Pajak Sewa Tanah & Bangunan
Ketentuan hukum pengenaan pajak atas persewaan tanah dan/atau bangunan diatur secara rigid dalam: Pasal 4 ayat (2) huruf d Undang-Undang Pajak Penghasilan (UU PPh) sebagaimana telah diselaraskan dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Peraturan Pemerintah Nomor 34 Tahun 2016 jo. Peraturan Pemerintah Nomor 55 Tahun 2022; Keputusan Menteri Keuangan Nomor 120/KMK.03/2002 dan Keputusan Direktur Jenderal Pajak Nomor KEP-227/PJ/2002; Undang-Undang Pajak Pertambahan Nilai (UU PPN) terkait penyerahan Barang Kena Pajak/Jasa Kena Pajak; serta tata cara pembuatan bukti pemotongan elektronik melalui Peraturan Direktur Jenderal Pajak Nomor PER-24/PJ/2021 jo. PER-04/PJ/2024.
Ruang Lingkup Objek dan Tarif PPh Final Pasal 4 Ayat (2)
Berdasarkan regulasi yang berlaku, seluruh penghasilan yang diterima atau diperoleh orang pribadi maupun badan usaha dari persewaan tanah dan/atau bangunan dikenai Pajak Penghasilan yang bersifat Final dengan tarif tunggal sebesar 10% (sepuluh persen). Dasar Pengenaan Pajak (DPP) adalah jumlah bruto nilai persewaan.
Yang dimaksud dengan tanah dan/atau bangunan mencakup seluruh bentuk properti tak bergerak, antara lain:
Objek Tanah & Lahan Komersial
- Lahan terbuka untuk penimbunan atau logistik alat berat.
- Tanah kosong yang disewa untuk area parkir kendaraan operasional.
- Lahan pertanian, perkebunan, atau tambak yang disewa badan usaha.
- Penempatan papan reklame/billboard luar ruang (konstruksi menancap di tanah).
Objek Bangunan & Ruang Usaha
- Gedung perkantoran bertingkat, virtual office komersial, atau ruang co-working.
- Rumah Toko (Ruko), Rumah Kantor (Rukan), kios pusat perbelanjaan, atau gerai ritel.
- Gudang transit logistik, pabrik pengolahan, dan bengkel manufaktur.
- Rumah hunian atau apartemen yang disewa perusahaan sebagai fasilitas mes karyawan.
Titik Rawan Audit: Komponen Service Charge, Maintenance, & Sinking Fund
Salah satu kekeliruan fatal yang paling sering dijumpai staf akuntansi pemula adalah memisahkan penagihan biaya sewa pokok dengan biaya pemeliharaan (service charge). Banyak perusahaan beranggapan bahwa biaya pokok gedung dipotong PPh Final Pasal 4 ayat (2) sebesar 10%, sedangkan service charge (kebersihan, keamanan, pendingin udara) dianggap sebagai jasa perawatan lain yang dipotong PPh Pasal 23 sebesar 2%.
Fiskus DJP secara konsisten mengacu pada Keputusan Dirjen Pajak Nomor KEP-227/PJ/2002. Regulasi ini menegaskan bahwa jumlah bruto nilai persewaan adalah semua jumlah yang dibayarkan atau terutang oleh pihak yang menyewa dengan nama dan dalam bentuk apa pun yang berkaitan dengan tanah dan/atau bangunan yang disewa, termasuk biaya perawatan, biaya pemeliharaan, biaya keamanan, fasilitas fasilitas lain, dan service charge, baik yang perjanjiannya dibuat secara terpisah maupun disatukan.
Ketentuan Pembeda Pengenaan Pajak Service Charge:
- Jika Service Charge Ditagihkan oleh Pemilik Properti: Tetap merupakan objek PPh Final Pasal 4 ayat (2) sebesar 10%, meskipun diterbitkan dalam kuitansi atau invoice terpisah.
- Jika Service Charge Ditagihkan oleh Pihak Ketiga Independen: Apabila pemilik gedung menyerahkan pengelolaan gedung kepada perusahaan pengelola terpisah (building management vendor) yang tidak terafiliasi dengan pemilik dan penyewa menandatangani kontrak terpisah langsung dengan pengelola tersebut, maka atas pembayaran jasa pengelolaan tersebut dipotong PPh Pasal 23 sebesar 2% sesuai PMK 141/PMK.03/2015.
Kekeliruan memotong PPh 23 (2%) atas service charge yang semestinya terutang PPh Final 4(2) (10%) akan memicu KPP menerbitkan SP2DK atas kekurangan pemotongan pajak sebesar 8% ditambah sanksi denda bunga administrasi penagihan sesuai Pasal 13 ayat (2) UU KUP.
Siapa Pemotong Pajak Sewa? Skema Pemotongan vs. Setor Sendiri
Mekanisme pemenuhan kewajiban PPh Final Pasal 4 ayat (2) ditentukan secara yuridis oleh status subjek hukum pihak penyewa, sebagaimana dirinci dalam tabel klasifikasi resmi berikut:
| Status Penyewa Properti | Status Pemilik Properti | Mekanisme Pelunasan Pajak | Batas Waktu Setor & Lapor |
|---|---|---|---|
| Badan Usaha / PKP / Lembaga (Pemotong Pajak) | Orang Pribadi atau Badan Usaha | Penyewa Wajib Memotong 10%: Membayar nilai sewa bersih ke pemilik, menyetorkan potongan 10% via Kode Billing KAP 411128 KJS 403, dan menerbitkan Bukti Potong resmi melalui e-Bupot Unifikasi. | Setor maks tanggal 10 bulan berikutnya; lapor SPT Unifikasi maks tanggal 20 bulan berikutnya. |
| Orang Pribadi Biasa (Bukan Pemotong Pajak) | Orang Pribadi atau Badan Usaha | Pemilik Wajib Setor Mandiri 10%: Karena penyewa bukan pemotong yang ditunjuk DJP, pemilik properti wajib membuat billing mandiri KAP 411128 KJS 403 atas penghasilan sewa bruto yang diterima. | Setor maks tanggal 15 bulan berikutnya; lapor SPT Masa maks tanggal 20 bulan berikutnya. |
Dalam praktek layanan konsultan pajak badan usaha, apabila perusahaan Anda menyewa gedung ruko dari pemilik perseorangan, perusahaan Anda secara otomatis bertindak sebagai pemotong pajak. Bukti pemotongan yang diterbitkan melalui sistem e-Bupot Unifikasi DJP wajib diserahkan lembar aslinya (atau file PDF berbarcode) kepada pemilik properti sebagai bukti sah pelunasan pajak.
Aspek PPN 11% atas Persewaan Tanah & Bangunan
Selain Pajak Penghasilan, penyerahan jasa persewaan tanah dan/atau bangunan di dalam Daerah Pabean merupakan penyerahan Jasa Kena Pajak (JKP) yang terutang Pajak Pertambahan Nilai (PPN) dengan tarif umum 11% (berdasarkan amanat UU HPP No. 7/2021).
Kewajiban PPN bergantung pada status Pengusaha Kena Pajak (PKP) dari pihak yang menyewakan (pemilik properti):
- Pemilik Properti Telah Dikukuhkan sebagai PKP: Pemilik wajib menerbitkan Faktur Pajak Keluaran PPN 11% kepada penyewa melalui aplikasi e-Faktur. Bagi penyewa yang juga berstatus PKP dan menyewa properti untuk kepentingan kegiatan usaha (misal kantor operasional atau gudang), Faktur Pajak Masukan tersebut dapat dikreditkan 100% pada SPT Masa PPN masa pajak yang bersangkutan sesuai panduan di administrasi e-Faktur PPN batas upload dan manajemen pajak masukan.
- Pemilik Properti Bukan PKP (Non-PKP): Pemilik tidak berhak memungut PPN dan dilarang keras menerbitkan Faktur Pajak. Nilai transaksi hanya terutang PPh Final Pasal 4 ayat (2) sebesar 10%. Jika pemilik non-PKP memungut PPN secara ilegal, pemilik terancam sanksi pidana perpajakan Pasal 39A UU KUP.
Dilema Klausul Kontrak Sewa: Net Price vs. Rumus Gross-Up Fiskal Legal
Praktik transaksi komersial di lapangan kerap menghadirkan benturan kepentingan antara pemilik properti dan penyewa badan. Pemilik gedung di kawasan strategis Kota Jogja, Sleman, maupun Semarang umumnya menolak dipotong pajak dan mengajukan klausul kontrak: "Harga sewa adalah Rp 180.000.000 bersih di tangan pemilik (net of tax), segala bentuk pajak ditanggung oleh penyewa."
Bagi tim pembukuan perusahaan, menyetujui klausul "pajak ditanggung penyewa" tanpa teknik gross-up yang benar adalah jebakan biaya yang sangat merugikan:
Metode Salah: Pajak Ditanggung Perusahaan
Perusahaan membayar Rp 180 juta ke pemilik, lalu menyetor PPh Final 10% x Rp 180 juta = Rp 18 juta dari kas perusahaan sebagai beban pajak sewa.
Metode Benar: Klausul Gross-Up Pajak
Kontrak sewa mencantumkan klausul bahwa nilai sewa bruto disesuaikan dengan formula gross-up sehingga setelah dipotong PPh 10%, pemilik tetap menerima nilai bersih yang disepakati.
Formula Matematis Rumus Gross-Up PPh Final Pasal 4 Ayat (2)
Untuk menghitung nilai kontrak sewa bruto dari nominal bersih yang diminta pemilik properti, gunakan formula baku berikut:
Simulasi Komparasi: Kontrak Sewa Ruko Rp 180 Juta / Tahun
Sebuah perseroan terbatas (PT) di Depok, Sleman menyewa ruko 3 lantai untuk kantor cabang selama 1 tahun. Pemilik menginginkan pembayaran bersih Rp 180.000.000. Berikut komparasi dampak finansial dan pajaknya:
| Komponen Transaksi | Skema Tanpa Gross-Up (Pajak Ditanggung) | Skema Gross-Up Legal (Rekomendasi BKP) |
|---|---|---|
| Nilai Kontrak dalam Perjanjian Sewa | Rp 180.000.000 | Rp 200.000.000 (Rp 180 jt / 0,90) |
| Kas Ditransfer ke Pemilik Ruko | Rp 180.000.000 | Rp 180.000.000 (Rp 200 jt - PPh 20 jt) |
| PPh Final 4(2) Disetor ke Kas Negara | Rp 18.000.000 (Beban Ditanggung PT) | Rp 20.000.000 (Potong dari Bruto) |
| Biaya Diakui Secara Fiskal (Deductible) | Hanya Rp 180.000.000 (Rp 18 jt dikoreksi positif) | Penuh Rp 200.000.000 (100% Deductible) |
| Penghematan PPh Badan Akhir Tahun (22%) | 22% x Rp 180 jt = Rp 39.600.000 | 22% x Rp 200 jt = Rp 44.000.000 |
| Keuntungan Bersih Skema | Rugi beban non-deductible Rp 18 juta | Efisiensi kas & pembukuan fiskal bersih aman audit |
Dengan klausul gross-up yang tertuang jelas di akta perjanjian sewa, perusahaan tidak melanggar ketentuan perpajakan, pemilik ruko menerima haknya secara utuh, dan bukti potong 10% terbit sah atas nama pemilik properti. Anda dapat mendiskusikan klausul kontrak ini bersama konsultan kami di halaman skema tarif layanan perpajakan terpadu.
Ekualisasi Beban Sewa di SPT Tahunan Badan 1771 vs. SPT Masa Unifikasi
Mengapa pos sewa tanah dan bangunan menjadi santapan empuk Account Representative (AR) KPP saat melakukan analisis kepatuhan berbasis sistem analitik (Compliance Risk Management)? Jawabannya terletak pada uji silang data (cross-matching test) antara pos Beban Sewa pada Laporan Laba Rugi Komersial (Lampiran 1771-II) dengan Akumulasi Dasar Pengenaan Pajak (DPP) PPh Final Pasal 4 ayat (2) pada SPT Masa PPh Unifikasi periode Januari sampai Desember.
Pemicu utama timbulnya selisih ekualisasi fiskal adalah prinsip pencatatan akuntansi berbasis akrual (accrual basis) versus pemotongan pajak berbasis realisasi kas (cash basis). Ketika perusahaan membayar sewa ruko kantor di Solo atau Semarang untuk masa 3 tahun ke depan sekaligus (misal Rp 300 juta untuk tahun 2026, 2027, dan 2028):
- Sisi Perpajakan (SPT Masa Unifikasi): PPh Final Pasal 4 ayat (2) terutang pada saat pembayaran atau jatuh tempo pembayaran (mana yang lebih dahulu). Maka seluruh Rp 300 juta wajib dipotong pajak 10% (Rp 30 juta) pada masa pembayaran (tahun 2026). DPP SPT Masa Unifikasi tahun 2026 tercatat Rp 300.000.000.
- Sisi Akuntansi Komersial (SPT Tahunan 1771): Berdasarkan prinsip pencocokan biaya dan pendapatan (matching principle), perusahaan mencatat pembayaran tersebut sebagai aset lancar Sewa Dibayar di Muka (Prepaid Rent) di Neraca. Pada Laporan Laba Rugi tahun 2026, pos Beban Sewa yang diamortisasi hanya 1 tahun, yaitu Rp 100.000.000. Sisanya Rp 200 juta tetap berada di akun neraca.
Ketika sistem pengawasan DJP membandingkan Laba Rugi 1771 (Beban Sewa Rp 100 juta) dengan SPT Masa Unifikasi (DPP Rp 300 juta), sistem mendeteksi selisih Rp 200 juta. Sebaliknya, pada tahun 2027, Laba Rugi mencatat Beban Sewa Rp 100 juta, namun pada SPT Masa Unifikasi tahun 2027 DPP tercatat Rp 0 karena pajaknya telah dipotong di tahun 2026!
Solusi Preventif: Kertas Kerja Rekonsiliasi Ekualisasi Sewa
Untuk menghindari penerbitan SP2DK, tim akuntansi wajib menyusun Kertas Kerja Rekonsiliasi Fiskal Beban Sewa sebelum SPT Tahunan Badan dilaporkan. Formula ekualisasi resmi yang digunakan konsultan pajak adalah:
Langkah preventif ini merupakan pilar esensial dalam strategi ekualisasi pajak menyeluruh mencegah SP2DK KPP serta implementasi jasa pembukuan dan laporan keuangan standar SAK.
Studi Kasus Kepatuhan KPP Sleman: Penanganan Sewa Properti Afiliasi Direksi
Mari telaah studi kasus nyata pada sebuah perseroan terbatas (PT) manufaktur suku cadang di Jalan Magelang, Mlati, Kabupaten Sleman. Perusahaan menyewa bangunan ruko dan lahan gudang seluas 800 m² yang tercatat atas nama pribadi Direktur Utama perseroan. Dalam perjanjian sewa tertulis, direksi menetapkan biaya sewa sebesar Rp 30.000.000 per tahun untuk menghemat pengeluaran PPh Final Pasal 4 ayat (2).
Namun, pada saat dilakukan pengawasan kepatuhan oleh KPP Pratama Sleman, Account Representative melakukan survei lapangan dan membandingkan tarif sewa wajar properti sejenis di koridor bisnis Mlati-Ngaglik yang rata-rata berada pada angka Rp 120.000.000 per tahun. KPP menerbitkan SP2DK dengan mengacu pada Pasal 18 ayat (3) UU PPh tentang kewenangan Direktur Jenderal Pajak menentukan kembali besarnya penghasilan dan pengurangan pada transaksi pihak berelasi (transfer pricing).
Melalui pendampingan resmi tim layanan pendampingan SP2DK profesional, kasus ini diselesaikan dengan menyusun laporan penilaian harga pasar wajar (fair market rental value) yang kredibel, memperbarui akta addendum sewa, serta melakukan penyesuaian pemotongan PPh Final Pasal 4 ayat (2) secara proporsional. Langkah ini berhasil menghentikan risiko eskalasi pemeriksaan bukti permulaan dan menyelamatkan direksi dari tuduhan pembagian dividen terselubung.
Checklist 5 Langkah Pengamanan Pajak Sewa Tanah & Bangunan
Guna memastikan setiap transaksi sewa properti perusahaan Anda aman dari koreksi fiskus dan denda administrasi, terapkan 5 prosedur operasional baku berikut:
-
Tinjau Klausul Pajak di Perjanjian Sewa Menyewa (PKS):
Pastikan kontrak sewa secara eksplisit mencantumkan klausul gross-up apabila pemilik meminta nilai bersih (net). Hindari kalimat multitafsir seperti "pajak menjadi urusan penyewa" tanpa penyesuaian nilai bruto. -
Validasi NPWP 16 Digit & Status Pengukuhan PKP Pemilik:
Minta fotokopi NPWP pemilik dan Surat Pengukuhan Pengusaha Kena Pajak (SPPKP). Jika pemilik adalah PKP, pastikan Anda menerima Faktur Pajak PPN 11% sebelum atau bersamaan dengan batas waktu pelaporan SPT Masa PPN. -
Satukan Pemotongan PPh Final 10% atas Service Charge Pemilik:
Jangan memecah service charge yang ditagihkan pemilik gedung ke dalam PPh 23. Kenakan tarif PPh Final 10% atas seluruh jumlah tagihan bruto untuk mencegah koreksi KEP-227/PJ/2002. -
Penerbitan Bukti Potong e-Bupot Unifikasi Tepat Waktu:
Setorkan potongan pajak paling lambat tanggal 10 bulan berikutnya dan terbitkan bukti potong resmi melalui aplikasi e-Bupot Unifikasi DJP sebelum batas waktu pelaporan tanggal 20. Serahkan salinan bukti potong kepada pemilik tanah/bangunan. -
Susun Kertas Kerja Rekonsiliasi Prepaid Rent Akhir Tahun:
Lakukan pencocokan berkala antara saldo akun Sewa Dibayar di Muka (Neraca), Beban Sewa (Laba Rugi 1771), dan total DPP e-Bupot Unifikasi untuk memastikan kesiapan dokumen saat menerima SP2DK atau saat pelaksanaan tax planning akhir tahun dan rekonsiliasi fiskal SPT 1771.
Kelola Pajak Sewa Properti & Ekualisasi Beban Perusahaan Anda
Transaksi sewa gedung kantor, ruko, dan pergudangan memerlukan ketelitian administrasi bukti potong, klausul kontrak yang efisien secara fiskal, serta rekonsiliasi data yang presisi. Tim konsultan pajak berizin resmi kami siap mendampingi badan usaha dan perseorangan di Sleman, Jogja Kota, Bantul, Solo, Klaten, dan Semarang secara profesional dan terpercaya.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.