Panduan Tax Planning Akhir Tahun Badan Usaha: Manajemen Biaya Fiskal Deductible, Rekonsiliasi Positif-Negatif, dan Mitigasi Lonjakan PPh 29
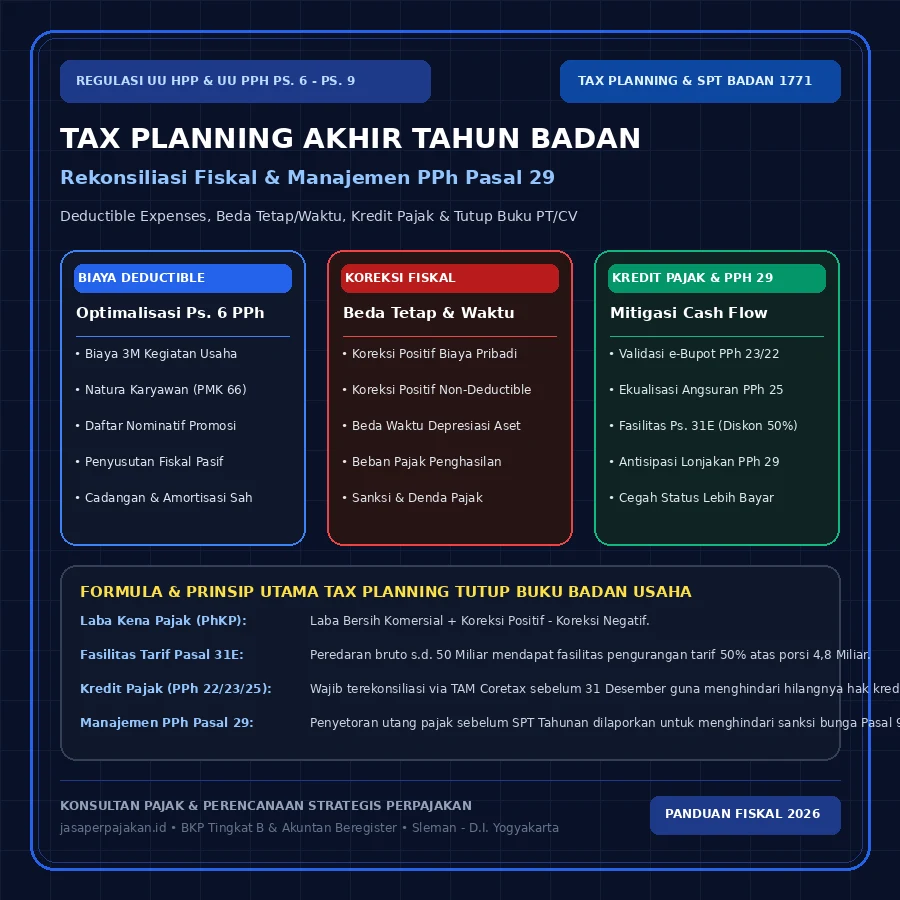
Tax planning akhir tahun badan usaha adalah serangkaian tindakan legal manajemen perpajakan untuk mengevaluasi pembukuan komersial, mengoptimalkan biaya fiskal yang dapat dikurangkan (deductible expenses), dan merekonsiliasi seluruh kredit pajak sebelum tutup buku 31 Desember guna mencegah lonjakan kurang bayar PPh Pasal 29 serta risiko denda administrasi.
Memasuki kuartal keempat setiap tahun berjalan, jajaran direksi, manajer keuangan, dan staf akuntansi perusahaan dihadapkan pada satu agenda krusial: penutupan buku laporan keuangan tahunan. Bagi entitas bisnis berbentuk Perseroan Terbatas (PT) maupun Persekutuan Komanditer (CV), angka laba atau rugi yang tercantum dalam Laporan Laba Rugi komersial tidak serta merta menjadi dasar langsung pengenaan Pajak Penghasilan (PPh) Badan. Terdapat jurang regulasi yang lebar antara Standar Akuntansi Keuangan (SAK) komersial dengan ketentuan peraturan perundang-undangan perpajakan di Indonesia.
Di lapangan, banyak pelaku usaha korporasi di koridor niaga dan industri Daerah Istimewa Yogyakarta (seperti koridor perkantoran, pusat kuliner, dan teknologi di Depok, Mlati, dan Ngaglik Kabupaten Sleman, pusat industri manufaktur di Bantul, hingga sentra bisnis Kota Yogyakarta) serta Jawa Tengah (Solo, Klaten, dan Semarang) yang baru memikirkan aspek perpajakan saat batas akhir penyampaian Surat Pemberitahuan (SPT) Tahunan tiba pada bulan April tahun berikutnya. Sikap reaktif ini kerap menimbulkan kepanikan akibat munculnya lonjakan tagihan Pajak Penghasilan Kurang Bayar (PPh Pasal 29) bernilai ratusan juta rupiah yang menguras likuiditas kas, atau justru timbulnya status Lebih Bayar (LB) yang otomatis memicu proses pemeriksaan pajak panjang dari Kantor Pelayanan Pajak (KPP) Pratama setempat.
Oleh sebab itu, penerapan tax planning akhir tahun yang legal dan terukur sebelum tanggal 31 Desember menjadi instrumen penyelamat yang sangat berharga. Melalui pendampingan terstruktur bersama tim konsultan pajak badan usaha dan pembenahan pada pos pembukuan dan laporan keuangan, perusahaan dapat mengoptimalkan seluruh hak beban fiskal, menyusun rekonsiliasi fiskal yang presisi, dan menjaga kesehatan arus kas tanpa melanggar batasan hukum perpajakan.
Landasan Hukum & Batas Yuridis Perencanaan Pajak Legal
Kerangka yuridis perencanaan pajak badan usaha berpijak pada: Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Pasal 6 UU PPh (beban yang dapat dikurangkan/deductible); Pasal 9 UU PPh (beban yang tidak dapat dikurangkan/non-deductible); Pasal 31E UU PPh (fasilitas pengurangan tarif 50% bagi peredaran bruto s.d. Rp 50 miliar); Peraturan Pemerintah Nomor 55 Tahun 2022; Peraturan Menteri Keuangan Nomor 66 Tahun 2023 (PMK 66/2023) mengenai perlakuan pajak natura; serta ketentuan batas waktu pelunasan utang pajak pada Pasal 9 ayat (2b) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Distingsi Kritis: Tax Planning Legal vs Tax Evasion Ilegal
Dalam literatur hukum perpajakan resmi, manajemen pajak terbagi dalam dua domain yang memiliki konsekuensi yuridis bertolak belakang:
Tax Planning / Tax Avoidance (Sah Secara Hukum)
Upaya mengefisienkan beban pajak terutang dengan memanfaatkan celah atau opsi yang secara eksplisit diperbolehkan oleh undang-undang perpajakan. Contohnya: memilih metode penyusutan saldo menurun yang mempercepat beban depresiasi, memanfaatkan skema tunjangan PPh (gross-up) agar dapat dibiayakan secara fiskal, menyediakan natura makanan bagi seluruh karyawan sesuai PMK 66/2023, serta melengkapi daftar nominatif biaya promosi. Pendekatan ini sepenuhnya sah dan melindungi hak konstitusional Wajib Pajak.
Tax Evasion / Penyelundupan Pajak (Tindak Pidana)
Tindakan melawan hukum untuk mengurangi atau menghapus kewajiban pajak melalui rekayasa palsu atau kecurangan material. Contohnya: menyembunyikan omzet penjualan rekening pribadi direksi, menggunakan faktur pajak fiktif (faktur tidak berdasarkan transaksi sebenarnya), membebankan biaya hidup pribadi pemegang saham ke dalam pembukuan PT, atau membuat kuitansi fiktif. Tindakan ini merupakan pelanggaran berat yang diancam pidana penjara dan denda 200% hingga 400% berdasarkan Pasal 39 UU KUP.
Analisis Pos Biaya Fiskal: Deductible vs Non-Deductible Expenses
Inti dari perencanaan pajak akhir tahun adalah memastikan seluruh pengeluaran operasional perusahaan yang nyata-nyata dikeluarkan demi kegiatan 3M (Mendapatkan, Menagih, dan Memelihara penghasilan) memenuhi syarat yuridis sebagai Deductible Expense (Pasal 6 UU PPh), sekaligus mengidentifikasi pos pengeluaran yang secara mutlak diklasifikasikan sebagai Non-Deductible Expense (Pasal 9 UU PPh) untuk dilakukan koreksi fiskal positif.
Berdasarkan praktik pembukuan fiskal, berikut adalah matriks komparasi perlakuan biaya komersial versus ketentuan fiskal yang wajib diteliti sebelum tanggal 31 Desember:
| Pos Pengeluaran / Beban Operasional | Status Fiskal UU PPh | Persyaratan Legal & Mitigasi Tutup Buku |
|---|---|---|
| Biaya Promosi, Iklan & Entertainment | Deductible (Ps. 6) | Wajib membuat Daftar Nominatif resmi (nama relasi, posisi, jenis hiburan, nominal, NPWP rekanan) sesuai PMK 02/PMK.03/2010 dan dilampirkan pada SPT 1771. Tanpa daftar nominatif, biaya ini otomatis menjadi koreksi positif non-deductible. |
| Natura Makanan & Minuman Karyawan | Deductible (Ps. 6) | Berdasarkan PMK 66/2023 tentang pajak natura, penyediaan makanan/minuman bagi seluruh pegawai di tempat kerja merupakan biaya deductible 100% bagi PT dan bukan objek PPh 21 bagi karyawan. |
| Pajak Penghasilan (PPh 21 / 23 Ditanggung) | Non-Deductible (Ps. 9) | Bila PPh ditanggung langsung oleh perusahaan, biaya tersebut dilarang menjadi pengurang laba bruto. Strategi Tax Planning: Ubah skema menjadi tunjangan PPh (metode gross-up), sehingga nilainya diakui sebagai beban gaji yang sah mengurangi laba kena pajak. |
| Biaya Keperluan Pribadi Pemegang Saham | Non-Deductible (Ps. 9) | Biaya listrik rumah pribadi direksi, tiket liburan keluarga komisaris, atau cicilan kendaraan pribadi pemegang saham wajib dikeluarkan dari buku besar beban operasional sebelum tutup buku untuk mencegah tuduhan dividen terselubung. |
| Penyisihan / Cadangan Piutang Ragu-Ragu | Koreksi Positif (Beda Waktu) | Secara komersial dibebankan sebagai cadangan kerugian piutang, namun secara fiskal baru dapat diakui saat piutang nyata-nyata telah dihapuskan dan memenuhi syarat penagihan di pengadilan/penerbitan daftar debitur. |
| Sanksi Bunga, Denda & Kenaikan Pajak | Non-Deductible (Ps. 9) | Seluruh Surat Tagihan Pajak (STP) atas keterlambatan lapor SPT atau keterlambatan bayar pajak dilarang dibiayakan secara fiskal dan mutlak dikoreksi positif penuh. |
Mekanisme Rekonsiliasi Fiskal SPT Tahunan 1771: Koreksi Positif dan Negatif
Rekonsiliasi fiskal adalah jembatan matematis dan akuntansi untuk mengonversi Laba Bersih Sebelum Pajak menurut Laporan Keuangan Komersial menjadi Penghasilan Kena Pajak (PhKP) menurut ketentuan perpajakan. Pada Formulir Lampiran I SPT 1771 (1771-I), penyesuaian ini diklasifikasikan ke dalam dua instrumen utama:
1. Koreksi Fiskal Positif (Menambah Penghasilan Kena Pajak)
Koreksi positif dilakukan apabila biaya yang telah dicatat dalam pembukuan komersial tidak diakui oleh fiskus, atau pendapatan yang belum dicatat secara komersial harus diakui menurut aturan pajak. Dampak koreksi positif adalah meningkatkan Penghasilan Kena Pajak sehingga utang PPh Badan menjadi lebih besar.
- Pengeluaran untuk kepentingan pribadi pemegang saham atau pengurus (Pasal 9 ayat 1 huruf i).
- Pembagian laba berupa dividen yang dicatat sebagai beban operasional.
- Biaya natura di luar ketentuan pengecualian PMK 66/2023.
- Penyusutan komersial yang lebih besar dibandingkan penyusutan metode fiskal.
- Sanksi administrasi denda dan bunga perpajakan (Pasal 9 ayat 1 huruf k).
2. Koreksi Fiskal Negatif (Mengurangi Penghasilan Kena Pajak)
Koreksi negatif dilakukan apabila penghasilan yang telah dimasukkan dalam laba komersial telah dikenai PPh Final (seperti bunga deposito, sewa tanah/bangunan) atau bukan merupakan objek pajak (misalnya dividen antarentitas badan dalam negeri yang memenuhi syarat Pasal 4 ayat 3 huruf f UU PPh), atau penyusutan fiskal lebih besar daripada penyusutan komersial. Dampak koreksi negatif adalah menurunkan Penghasilan Kena Pajak.
- Penghasilan bunga bank yang telah dipotong PPh Final 20% oleh perbankan.
- Penghasilan sewa tanah atau bangunan yang telah dipotong PPh Final 10% (Pasal 4 ayat 2).
- Dividen yang diterima perseroan terbatas dari penyertaan modal pada badan usaha lain di Indonesia.
- Penyusutan komersial yang lebih kecil dibandingkan amortisasi atau depresiasi tarif fiskal resmi.
Beda Waktu vs Beda Tetap dalam Penyusutan Aset Tetap
Dalam proses rekonsiliasi, pemahaman mengenai Beda Tetap (Permanent Difference) dan Beda Waktu (Timing Difference) sangat menentukan ketepatan angka pajak tangguhan (deferred tax asset/liability) perusahaan. Perbedaan paling umum terjadi pada pos penyusutan aset tetap berwujud berdasarkan Pasal 11 UU PPh stdtd UU HPP.
Fiskus membagi aset tetap ke dalam 4 kelompok masa manfaat dengan persentase tarif baku:
| Kelompok Harta Berwujud | Masa Manfaat Fiskal | Tarif Garis Lurus (Straight Line) | Tarif Saldo Menurun (Declining Balance) |
|---|---|---|---|
| Kelompok 1 (Komputer, printer, ponsel, alat kantor ringan) | 4 Tahun | 25% | 50% |
| Kelompok 2 (Mobil operasional, armada niaga, mebel logam) | 8 Tahun | 12,5% | 25% |
| Kelompok 3 (Mesin pabrik, peralatan tambang, tangki) | 16 Tahun | 6,25% | 12,5% |
| Kelompok 4 (Konstruksi berat, instalasi dermaga/jembatan) | 20 Tahun | 5% | 10% |
| Bangunan Permanen (Gedung kantor, pabrik permanen) | 20 Tahun | 5% | Tidak Berlaku |
*Tips Tax Planning: Bila perusahaan baru melakukan investasi aset mesin pabrik atau armada operasional dalam jumlah besar, memilih metode penyusutan Saldo Menurun dapat memperbesar beban penyusutan di tahun-tahun awal (misal 50% untuk Kelompok 1 atau 25% untuk Kelompok 2), sehingga laba kena pajak berkurang secara sah dan pembayaran PPh Badan menjadi jauh lebih ringan pada fase ekspansi modal.
Audit Kelengkapan Bukti Potong Kredit Pajak (PPh 22, 23, 24, 25)
Kekeliruan paling merugikan yang kerap dialami manajemen perusahaan adalah hilangnya hak kredit pajak akibat ketidakdisiplinan menagih bukti potong dari lawan transaksi. Berdasarkan ketentuan Lampiran III SPT 1771, seluruh pajak yang telah dipotong oleh pihak ketiga atau disetor sendiri selama tahun berjalan dapat dikreditkan untuk mengurangi PPh terutang akhir tahun:
- PPh Pasal 22: Pungutan pajak atas impor barang, pengadaan barang oleh instansi pemerintah/BUMN, atau pembelian bahan industri tertentu.
- PPh Pasal 23: Pemotongan pajak sebesar 2% atas jasa teknik, manajemen, konsultasi, dan sewa harta non-tanah oleh rekanan korporasi. Seluruh bukti potong ini wajib diterbitkan via sistem e-Bupot Unifikasi resmi DJP.
- PPh Pasal 24: Kredit pajak atas penghasilan yang diperoleh dari luar negeri (sesuai batasan proporsionalitas Pasal 24 UU PPh).
- PPh Pasal 25: Setoran angsuran pajak bulanan yang dibayarkan sendiri oleh perusahaan sepanjang bulan Januari hingga Desember.
Dengan diterapkannya pembaruan sistem perpajakan terpadu Coretax DJP sebagaimana diatur dalam panduan resmi Coretax DJP PMK 81/2024, seluruh bukti potong yang diterbitkan oleh rekanan akan otomatis muncul (prepopulated) pada modul Taxpayer Account Management (TAM). Tim pajak internal perusahaan wajib melakukan rekonsiliasi silang antara akun piutang pajak di buku besar dengan data TAM sebelum tanggal tutup buku 31 Desember. Apabila ada lawan transaksi yang belum mengunggah bukti potong e-Bupot, tim keuangan masih memiliki waktu untuk mendesak vendor menerbitkannya sebelum tahun pajak ditutup.
Mitigasi Lonjakan Kurang Bayar PPh Pasal 29 vs Jebakan Status Lebih Bayar
Dalam menyusun proyeksi akhir tahun, terdapat dua kutub ekstrem yang harus dihindari secara cerdas oleh manajemen:
1. Lonjakan Kurang Bayar PPh Pasal 29
Terjadi apabila total PPh Badan terutang (tarif umum 22% atau fasilitas Pasal 31E) jauh melampaui total kredit pajak (PPh 22, 23, 25). Kekurangan bayar ini wajib dilunasi paling lambat sebelum SPT Tahunan dilaporkan (paling lambat 30 April).
2. Jebakan Status Lebih Bayar (LB)
Terjadi apabila kredit pajak lebih besar daripada PPh terutang. Berdasarkan Pasal 17B UU KUP, pelaporan SPT Badan dengan status Lebih Bayar (LB) secara otomatis memicu proses Pemeriksaan Pajak (Audit Lapangan) oleh KPP Pratama.
Apabila perusahaan Anda terlanjur menerima surat permintaan penjelasan fiskal terkait perbedaan pos peredaran usaha atau biaya, pastikan penanganan dilakukan secara terukur sesuai petunjuk teknis dalam panduan menghadapi SP2DK pajak dan strategi tanggapan tepat atau meminta layanan pendampingan SP2DK profesional guna menjaga hak hukum perusahaan Anda.
Simulasi Perhitungan PPh Badan Fasilitas Pasal 31E UU PPh
Bagi badan usaha skala menengah dengan peredaran bruto sampai dengan Rp 50.000.000.000 (lima puluh miliar rupiah) per tahun, undang-undang memberikan fasilitas insentif berupa pemotongan tarif 50% atas porsi laba kena pajak yang mendapat fasilitas (dikenai tarif 11%, bukan tarif umum 22%).
Studi Kasus Koridor Bisnis Sleman-Solo: Efisiensi Fiskal PT Distribusi & Manufaktur
Untuk memberikan pemahaman aplikatif, mari kita tinjau studi kasus nyata sebuah perseroan terbatas (PT) bidang distribusi alat teknik dan logistik yang berkantor pusat di koridor Jalan Magelang, Mlati, Kabupaten Sleman, dengan jaringan gudang logistik di Solo dan Semarang. Perseroan membukukan peredaran bruto tahun 2026 sebesar Rp 16.000.000.000 dengan Laba Bersih Komersial Sebelum Pajak sebesar Rp 1.500.000.000.
Dalam reviu awal pra-tutup buku bulan November, tim akuntansi menemukan beberapa pos pengeluaran berisiko tinggi:
-
Biaya Jamuan Klien & Promosi Sebesar Rp 120.000.000:
Sebagian besar berupa kuitansi restoran tanpa catatan nama klien atau NPWP. Tanpa tax planning, biaya ini akan dikoreksi positif 100% sehingga menambah beban pajak terutang sebesar Rp 26.400.000. Solusi: Sebelum 31 Desember, tim menyusun Daftar Nominatif lengkap sesuai PMK 02/2010 dan meminta data NPWP/identitas klien yang dijamu, sehingga beban tersebut 100% sah diakui secara fiskal. -
PPh 21 Karyawan Ditanggung Perusahaan Sebesar Rp 96.000.000:
Manajemen awalnya mencatatnya sebagai beban PPh ditanggung perusahaan (non-deductible). Solusi: Melakukan restrukturisasi sistem penggajian dengan skema tunjangan PPh (gross-up), sehingga biaya ini menjadi deductible expense dan menghemat pajak badan sekitar Rp 21.120.000. -
Penyusutan Truk Niaga Baru Sebesar Rp 400.000.000:
Secara komersial disusutkan metode garis lurus 8 tahun (12,5% = Rp 50.000.000). Secara fiskal, perusahaan memanfaatkan opsi metode Saldo Menurun tarif 25% (Rp 100.000.000), menghasilkan koreksi negatif beda waktu sebesar Rp 50.000.000 yang langsung menurunkan PhKP tahun berjalan. -
Penyelamatan Bukti Potong PPh 23 dari Rekanan Solo dan Semarang:
Melalui ekualisasi berkala sesuai panduan kami tentang strategi ekualisasi pajak PPN vs PPh Badan, tim menagih 8 bukti potong e-Bupot Unifikasi senilai Rp 54.000.000 yang belum diserahkan oleh kontraktor rekanan di Semarang, sehingga hak kredit pajak perseroan terselamatkan seutuhnya.
Hasil dari restrukturisasi dan perencanaan legal ini adalah efisiensi beban kas keluar lebih dari Rp 140.000.000 tanpa menimbulkan potensi sengketa saat pemeriksaan fiskal di KPP Pratama Sleman.
Checklist 7 Langkah Taktis Audit Mandiri Pra-Tutup Buku
Guna mengamankan posisi kepatuhan fiskal badan usaha Anda sebelum sistem pembukuan resmi ditutup per 31 Desember, laksanakan checklist 7 langkah taktis berikut:
Optimalkan Tax Planning Akhir Tahun Badan Usaha Anda
Jangan biarkan penutupan buku tahunan perusahaan Anda berujung pada tagihan kurang bayar mendadak atau risiko pemeriksaan pajak yang menguras energi. Tim konsultan pajak berizin resmi kami siap mendampingi reviu pra-tutup buku, rekonsiliasi fiskal, dan penyusunan SPT Badan 1771 di wilayah Sleman, Yogyakarta, Bantul, Solo, Klaten, Semarang, hingga seluruh Indonesia via layanan daring.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.