Panduan Lengkap PPh Pasal 25 Badan Usaha: Mekanisme Perhitungan Angsuran Bulanan, Prosedur Permohonan Pengurangan Angsuran (KEP-537/PJ/2000), dan Mitigasi Sanksi Bunga STP DJP
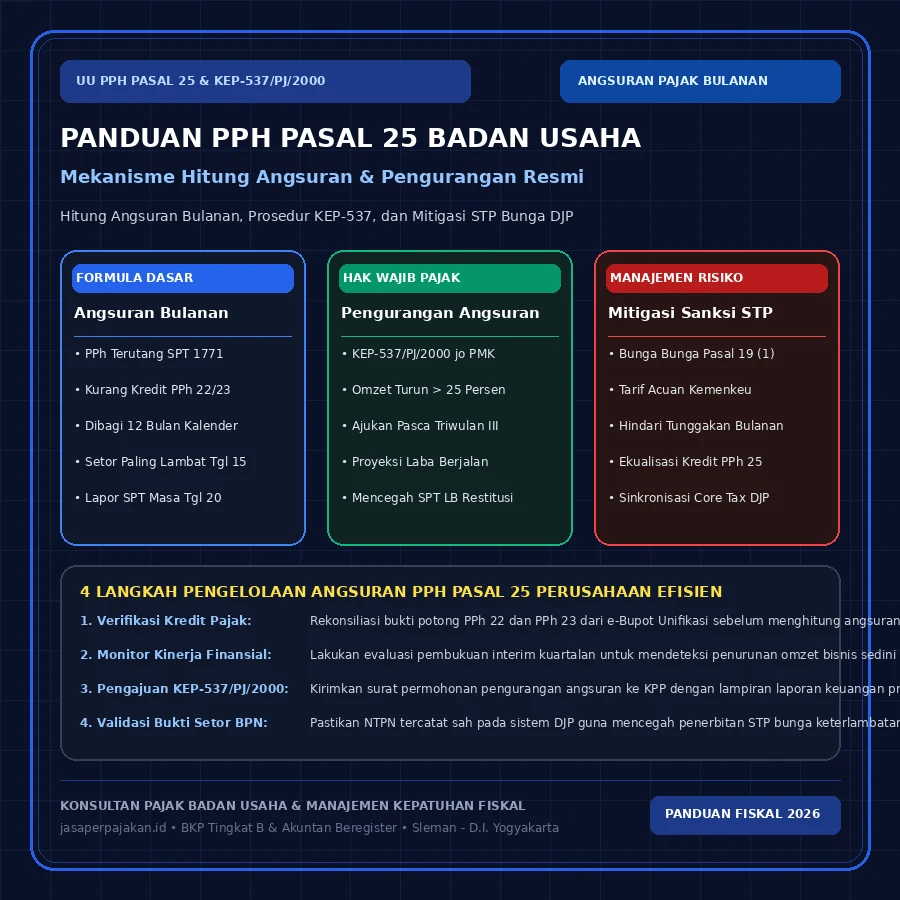
PPh Pasal 25 Badan Usaha adalah pembayaran angsuran Pajak Penghasilan bulanan yang wajib disetor sendiri oleh Wajib Pajak Badan dalam tahun berjalan sebagai kredit pajak atas PPh terutang akhir tahun. Nilai angsuran dihitung dari PPh terutang SPT Tahunan tahun lalu dikurangi kredit PPh 22 dan 23, lalu dibagi 12 bulan kalender.
Bagi perseroan terbatas (PT), persekutuan komanditer (CV), maupun badan usaha lainnya yang telah melewati masa fasilitas PPh Final UMKM atau beromzet di atas Rp 4,8 miliar, kewajiban Pajak Penghasilan (PPh) Pasal 25 merupakan instrumen fiskal utama yang berjalan setiap bulan. Mekanisme ini dirancang oleh otoritas pajak agar beban pelunasan pajak tahunan Wajib Pajak Badan pada Formulir SPT 1771 tidak menumpuk di akhir tahun buku, sekaligus menjaga stabilitas penerimaan kas negara.
Di kawasan industri dan pusat aktivitas bisnis Daerah Istimewa Yogyakarta — mulai dari sentra teknologi dan jasa di Depok dan Mlati Kabupaten Sleman, pergudangan logistik di Gamping dan Ngaglik, industri mebel ekspor di Sewon dan Banguntapan Kabupaten Bantul, hingga sentra manufaktur tekstil Solo Raya dan pelabuhan Semarang — manajemen arus kas (cashflow management) bulanan sangat dipengaruhi oleh ketepatan kalkulasi angsuran PPh 25. Kesalahan dalam mengestimasi atau membiarkan angsuran berjalan tanpa penyesuaian saat bisnis mengalami fluktuasi dapat menimbulkan dua konsekuensi ekstrem: terbitnya Surat Tagihan Pajak (STP) berbunga akibat kurang setor, atau justru terjadinya SPT Lebih Bayar (LB) bernilai masif yang memaksa perusahaan berhadapan dengan proses pemeriksaan audit lapangan yang melelahkan.
Landasan Hukum & Ketentuan Yuridis PPh Pasal 25
Ketentuan dasar dan mekanisme pelaksanaan angsuran PPh Pasal 25 diatur secara tegas dalam: Undang-Undang Nomor 7 Tahun 1983 stdtd Undang-Undang Nomor 7 Tahun 2021 (UU HPP / PPh) Pasal 25; Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) Pasal 9 ayat (1) dan Pasal 14 ayat (3); Keputusan Direktur Jenderal Pajak Nomor KEP-537/PJ/2000 tentang Penghitungan Besarnya Angsuran Pajak Penghasilan dalam Tahun Pajak Berjalan; serta Peraturan Menteri Keuangan Nomor 215/PMK.03/2018 tentang Tata Cara Perhitungan PPh Pasal 25 bagi Wajib Pajak Tertentu dan Wajib Pajak Baru.
Rumus Dasar dan Mekanisme Perhitungan PPh Pasal 25 Badan
Berdasarkan Pasal 25 ayat (1) UU PPh, besarnya angsuran pajak dalam tahun pajak berjalan yang harus dibayar sendiri oleh Wajib Pajak untuk setiap bulan adalah sebesar PPh yang terutang menurut Surat Pemberitahuan Tahunan Pajak Penghasilan tahun pajak yang lalu dikurangi dengan kredit pajak yang sah, kemudian dibagi dengan 12 (dua belas) atau banyaknya bulan dalam bagian tahun pajak.
Catatan: Kredit pajak luar negeri (PPh Pasal 24) yang dapat diperhitungkan hanya sebesar jumlah yang telah disetujui atau sesuai ketentuan pembatasan kredit pajak luar negeri. Kredit pajak PPh Pasal 21 tidak dapat dikreditkan oleh badan usaha karena merupakan pemotongan atas penghasilan orang pribadi karyawan.
Simulasi Nyata Perhitungan Angsuran PPh 25 Badan
Untuk memberikan gambaran konkret, perhatikan contoh kasus pada PT Artha Graha Sentosa, sebuah perusahaan kontraktor dan penyedia jasa teknik di Sleman, D.I. Yogyakarta:
| Uraian Komponen Fiskal | Nilai Rupiah (Tahun Pajak 2025) | Keterangan / Rujukan Dokumen |
|---|---|---|
| Penghasilan Kena Pajak (PKP) Fiskal | Rp 1.200.000.000 | Setelah rekonsiliasi fiskal positif dan negatif |
| PPh Badan Terutang (Tarif 22%) | Rp 264.000.000 | Pasal 17 ayat (1) huruf b UU PPh jo UU HPP |
| Kredit Pajak PPh Pasal 23 (Dipotong Klien Jasa) | (Rp 48.000.000) | Bukti Potong e-Bupot Unifikasi 2% atas jasa teknik |
| Kredit Pajak PPh Pasal 22 (Pungutan Impor/WAPU) | (Rp 24.000.000) | Bukti Pungut Pengadaan Instansi Pemerintah |
| Dasar Penghitungan Angsuran PPh 25 (Setahun) | Rp 192.000.000 | PPh Terutang dikurangi seluruh kredit pajak |
| Besarnya Angsuran PPh Pasal 25 per Bulan (2026) | Rp 16.000.000 | Rp 192.000.000 dibagi 12 bulan (Mulai Masa Mei) |
Dalam skenario di atas, PT Artha Graha Sentosa wajib menyetor angsuran PPh Pasal 25 sebesar Rp 16.000.000 per bulan menggunakan Kode Akun Pajak (KAP) 411126 dan Kode Jenis Setoran (KJS) 100 paling lambat tanggal 15 bulan berikutnya melalui modul penerimaan negara (BPN/e-Billing DJP).
Aturan Khusus Masa Transisi: Januari Hingga April
Satu pertanyaan yang paling sering diajukan oleh pengelola akuntansi perusahaan di Bantul, Sleman, maupun Kota Yogyakarta kepada tim jasa konsultan pajak badan usaha kami adalah: "Berapa besar angsuran PPh 25 yang harus dibayar pada bulan Januari, Februari, dan Maret sebelum SPT Tahunan Badan dilaporkan?"
Berdasarkan Pasal 25 ayat (2) UU PPh, besarnya angsuran pajak untuk bulan-bulan sebelum SPT Tahunan PPh disampaikan adalah sama dengan besarnya angsuran pajak untuk bulan terakhir dari tahun pajak yang lalu (yaitu angsuran Masa Desember). Misalnya, jika angsuran PPh Pasal 25 Masa Desember 2025 adalah Rp 12.000.000, maka untuk Masa Januari, Februari, dan Maret 2026, perusahaan tetap menyetor masing-masing Rp 12.000.000.
Ketika SPT Tahunan Badan 1771 dilaporkan pada akhir April 2026 dan menghasilkan angka angsuran baru sebesar Rp 16.000.000 per bulan, maka nilai Rp 16.000.000 ini mulai berlaku efektif sejak Masa Pajak April 2026 (yang disetor pada tanggal 15 Mei 2026) hingga Masa Pajak sebelum pelaporan SPT Tahunan berikutnya. Selisih antara angsuran lama dan baru pada bulan-bulan awal tidak perlu dibayar rapelan atau disesuaikan ke belakang.
Hak Pengurangan Angsuran PPh 25 Berdasarkan KEP-537/PJ/2000
Kondisi perekonomian yang dinamis, pergeseran daya beli, atau hilangnya kontrak proyek besar dapat menyebabkan omzet dan laba perusahaan merosot tajam. Jika perusahaan tetap dipaksa membayar angsuran PPh Pasal 25 bernilai tinggi berdasarkan laba tahun lalu, perusahaan akan menghadapi ancaman gagal bayar likuiditas dan penumpukan restitusi Lebih Bayar di akhir tahun.
Apabila sesudah 3 (tiga) bulan atau lebih berjalannya suatu tahun pajak, Wajib Pajak dapat menunjukkan bahwa PPh yang akan terutang untuk tahun pajak tersebut kurang dari 75% (tujuh puluh lima persen) dari PPh yang terutang yang menjadi dasar penghitungan besarnya PPh Pasal 25, Wajib Pajak dapat mengajukan permohonan pengurangan besarnya PPh Pasal 25 secara tertulis kepada Kepala KPP terkait.
1. Waktu Pengajuan yang Tepat
Permohonan pengurangan angsuran baru dapat diajukan setelah melewati minimal 3 bulan masa pajak berjalan (biasanya setelah triwulan I, triwulan II, atau triwulan III). Pengajuan paling efektif dilakukan pada bulan Juli atau Oktober dengan dasar realisasi laporan keuangan interim.
2. Bukti Penurunan Laba > 25%
Wajib Pajak harus membuktikan melalui perhitungan matematis bahwa proyeksi total PPh terutang tahun berjalan mengalami penurunan lebih dari 25% dibandingkan dasar perhitungan angsuran semula akibat penurunan penjualan komersial.
3. Batas Waktu Keputusan KPP (1 Bulan)
Kepala KPP wajib menerbitkan keputusan dalam jangka waktu paling lama 1 (satu) bulan sejak permohonan diterima lengkap. Apabila jangka waktu 1 bulan terlampaui tanpa ada surat penolakan atau persetujuan, permohonan Wajib Pajak dianggap dikabulkan secara hukum.
4. Berlakunya Angsuran Baru
Besaran angsuran PPh Pasal 25 yang baru hasil pengurangan mulai berlaku untuk masa pajak sejak bulan diajukannya permohonan hingga bulan terakhir tahun pajak bersangkutan, sehingga langsung meringankan beban kas bulanan.
Berkas dan Dokumen Prasyarat Pengajuan ke KPP
Agar surat permohonan pengurangan angsuran PPh Pasal 25 disetujui oleh Account Representative (AR) dan Kepala Kantor Pelayanan Pajak (seperti KPP Pratama Sleman, KPP Pratama Yogyakarta, atau KPP Pratama Bantul), tim akuntansi perusahaan harus melampirkan berkas pembukuan yang tertib dan teruji dari jasa pembukuan dan laporan keuangan:
- Surat Permohonan Resmi: Ditandatangani oleh Direktur utama bermaterai cukup, memuat alasan konkret penurunan omzet usaha (misalnya pembatalan tender, penurunan permintaan pasar, atau kenaikan drastis harga bahan baku impor).
- Laporan Keuangan Interim Komersial: Laporan Laba Rugi dan Neraca untuk periode bulan yang telah berjalan pada tahun pajak bersangkutan (misal periode Januari hingga Juni).
- Rekonsiliasi Fiskal Sementara: Kertas kerja koreksi fiskal positif dan negatif interim untuk membuktikan Penghasilan Neto Fiskal berjalan.
- Proyeksi Laba Rugi dan PPh Terutang: Perhitungan estimasi penghasilan bruto, beban operasional, dan PPh terutang untuk bulan-bulan yang tersisa hingga akhir Desember.
- Rekapitulasi Bukti Setor PPh 25 & Kredit Pajak: Bukti Penerimaan Negara (BPN) pembayaran angsuran PPh 25 bulan-bulan sebelumnya serta bukti potong PPh 23/22 yang telah diterima dari rekanan.
Komparasi: Kondisi Normal vs Penurunan Usaha vs Perusahaan Baru
| Kategori Kondisi Perusahaan | Dasar Perhitungan Angsuran | Dasar Regulasi Perpajakan | Langkah Strategis Perusahaan |
|---|---|---|---|
| Perusahaan Normal / Berjalan | SPT Tahunan 1771 tahun lalu dikurangi kredit PPh 22 & 23 dibagi 12 | Pasal 25 ayat (1) UU PPh | Setor rutin sebelum tgl 15 dan arsipkan BPN/NTPN untuk Lampiran III SPT Badan |
| Usaha Mengalami Penurunan >25% | Dihitung ulang berdasarkan proyeksi laba fiskal sisa bulan tahun berjalan | KEP-537/PJ/2000 jo SE-19/PJ.43/2000 | Ajukan permohonan pengurangan resmi ke KPP pasca triwulan untuk lindungi cashflow |
| Wajib Pajak Badan Baru Berdiri | Angsuran PPh 25 pada umumnya Nihil (kecuali industri tertentu) | PMK 215/PMK.03/2018 | Tetap laporkan SPT Masa PPh 25 nihil atau gunakan skema PP 55/2022 jika UMKM |
| Badan Usaha Tertentu (Bank/Sewa) | Laporan Keuangan Triwulanan yang disetahunkan dikurangi kredit pajak | Pasal 25 ayat (7) UU PPh | Kepatuhan khusus sektor perbankan, BUMN, BUMD, dan emiten pasar modal |
Risiko Sanksi Bunga STP DJP dan Strategi Mitigasi
Keterlambatan atau kelalaian dalam menyetor angsuran bulanan PPh Pasal 25 tidak luput dari pengawasan otomatis sistem DJP. KPP memiliki wewenang hukum untuk menerbitkan Surat Tagihan Pajak (STP) bunga Pasal 19 ayat (1) UU KUP.
Sejak diberlakukannya Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), sanksi administrasi bunga tidak lagi bernilai flat 2% per bulan, melainkan mengacu pada tarif bunga acuan Kementerian Keuangan ditambah faktor uplift tertentu dibagi 12, dengan batas waktu maksimal pengenaan sanksi selama 24 bulan. Meskipun tarif suku bunga acuan bersifat fleksibel, akumulasi STP untuk 12 masa pajak dapat menyedot profitabilitas perusahaan dalam jumlah signifikan.
Jika perusahaan menerima STP PPh Pasal 25 atas tunggakan angsuran, pokok pajak pada STP tersebut TIDAK BISA dikreditkan pada Lampiran III SPT Tahunan PPh Badan 1771 jika STP belum dibayar lunas. Bahkan jika sudah dibayar, sanksi bunganya tetap merupakan biaya non-deductible (koreksi fiskal positif) yang tidak boleh dijadikan pengurang laba kena pajak sesuai Pasal 9 ayat (1) huruf k UU PPh.
Langkah Preventif Menjaga Kepatuhan Angsuran Pajak
Untuk mengamankan posisi finansial korporasi dan mencegah sengketa fiskal, tim konsultan pajak kami merekomendasikan 4 langkah mitigasi teruji:
- Pengawasan Kalender Pajak Bulanan: Tandai tanggal 15 setiap bulan sebagai batas mutlak penyetoran PPh Pasal 25. Apabila tanggal 15 jatuh pada hari libur nasional atau akhir pekan, penyetoran dapat dilakukan pada hari kerja berikutnya tanpa dikenakan sanksi denda.
- Sinkronisasi e-Bupot Unifikasi: Tagih seluruh Bukti Potong PPh 23 dan PPh 22 dari para rekanan secara berkala setiap bulan melalui aplikasi e-Bupot Unifikasi. Semakin cepat bukti potong terkumpul, semakin akurat perhitungan kredit pajak riil yang dapat mengurangi beban angsuran berjalan.
- Evaluasi Triwulanan Arus Kas (Cashflow Review): Jangan menunggu hingga akhir tahun untuk melihat posisi pajak. Lakukan rekonsiliasi pembukuan setiap akhir kuartal (Maret, Juni, September). Jika omzet turun drastis di atas 25%, segera siapkan draf surat KEP-537/PJ/2000 untuk diajukan ke KPP sebelum kas perusahaan tergerus.
- Pendampingan Advokasi SP2DK & STP: Jika perusahaan terlanjur menerima surat himbauan atau klarifikasi dari Account Representative (AR) KPP terkait perbedaan setor angsuran, manfaatkan layanan pendampingan SP2DK dan audit pajak untuk menyusun tanggapan komparatif yang argumentatif dan akurat secara hukum.
Konsultasi Pengelolaan PPh 25 dan Pajak Badan Usaha
Pengelolaan angsuran bulanan PPh Pasal 25 yang terencana adalah cerminan dari tata kelola keuangan perusahaan yang sehat dan matang. Perusahaan tidak hanya terhindar dari sanksi bunga STP, tetapi juga mampu mempertahankan likuiditas kas operasional untuk ekspansi bisnis.
Bagi badan usaha di wilayah D.I. Yogyakarta (Sleman, Bantul, Gunungkidul, Kulon Progo, Kota Jogja) serta Jawa Tengah, kantor konsultan pajak kami di wilayah layanan Yogyakarta siap mendampingi Anda mulai dari penyusunan pembukuan bulanan, kalkulasi PPh 25 presisi, pengajuan permohonan pengurangan angsuran KEP-537/PJ/2000, hingga pelaporan SPT Tahunan Badan 1771. Anda juga dapat mengecek estimasi biaya layanan yang transparan pada halaman tarif jasa konsultan pajak atau menjadwalkan sesi melalui konsultasi pajak online kami.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.